Så undviker du pensionsglappet som egenföretagare
Tjänstepension och privat pensionssparande är avgörande om du som företagare vill få en bra framtida pension. Men hur mycket är egentligen tillräckligt att spara? Och hur ersätter du den tjänstepensionsavsättning som du troligtvis skulle ha haft som anställd?

Nästan 9 av 10 svenska egenföretagare känner till att de behöver ett pensionssparande utöver den allmänna pensionen. Ändå har 3 av 10 inte tagit tag i sitt sparande ännu.* Bland de som har ett pensionssparande utöver den allmänna pensionen så varierar det hur väl det kompenserar för en motsvarande tjänstepension som anställd.
– Genom att aktivt välja vilken trygghet du som egenföretagare vill ha, kan du lättare komma fram till hur du också bör prioritera. Vill du nöja dig med mindre, satsa på samma eller till och med bättre pension och försäkringsskydd än om du vore anställd? Med rätt planering är det fullt möjligt, menar Mattias.
Spara som en anställd
Anställda får ofta 4,5–6 procent av lönen upp till 625 500 kronor per år inbetalt till sin tjänstepension av sin arbetsgivare. Som företagare behöver du själv spara minst motsvarande för att få samma ekonomiska skydd. Men avsättningarna kan variera en del över tid, menar Mattias:
– Avsättningar bland våra kunder ligger normalt högre, uppemot 10 procent. Men som egenföretagare går man igenom både bättre och tuffare perioder, och vissa år kan det finnas mindre utrymme att spara. Det är naturligt. Det viktiga är att ha en långsiktig plan och ambition.
En månatlig avsättning gör skillnad
Men ett sparande gör verkligen skillnad. Avsätter du exempelvis 7 700 kr i månaden till tjänstepensionen kan du ha byggt upp ett extra pensionskapital på närmare 8 miljoner kronor efter 30 år – med ett antagande om en årlig avkastning på 6 procent.
Så kan pensionskapitalet växa efter 10, 20 eller 30 år av månatliga avsättningar till tjänstepensionen:
Avsättning Efter 10 år Efter 20 år Efter 30 år
1 350 kr ca 0,22 Mkr ca 0,61 Mkr ca 1,32 Mkr
2 250 kr ca 0,36 Mkr ca 1,02 Mkr ca 2,20 Mkr
7 700 kr ca 1,25 Mkr ca 3,51 Mkr ca 7,74 Mkr
Exemplen bygger på en förenklad modell där samma avkastning på 6 procent antas varje år (nominell avkastning). Utbetalningarna beskattas som pensionsinkomst.
– Mitt råd är att ta tag i pensionsfrågan redan i dag. För att skapa ett heltäckande skydd för både dig själv och din familj bör du även se över vilka försäkringar du har. En komplett tjänstepensionslösning omfattar försäkringar som ger trygghet redan här och nu, som exempelvis sjukförsäkring och hälsoförsäkring, säger Mattias.

Prisvärd tjänstepension för företag
Skaffa en prisvärd tjänstepension med kostnadsfri hälsoförsäkring på köpet. Ett avdragsgillt sparande som skyddar både dig och din familj - och samtidigt minskar risken för dyra sjukskrivningar.
Tjänstepension för egenföretagareGlöm inte skatteavdraget
Du som driver eget företag får göra skatteavdrag på avsättningar till tjänstepensionen. Upp till 35 procent av årslönen kan du sätta av till tjänstepensionen, max tio prisbasbelopp, vilket innebär 592 000 kronor under 2026.
Mattias tips till egenföretagare
- Ta ut en smart lön
För att få allmän pension behöver du som egenföretagare ta ut lön eller överskott och betala skatt. Inbetalningen maximeras vid 56 100 kronor/månad (2026). För lönenivåer därutöver blir den allmänna pensionen inte högre. Det är alltså viktigt att hitta balansen mellan utdelning, lön och pensionssparande. - Börja pensionsspara
Som egenföretagare kan du dra av 35 procent av lönen för pensionssparande, upp till 592 000 kronor (2026). Om du räknar med vinst i år kan en extra insättning i december minska skatten och öka sparandet. - Välj rätt tjänstepension för dig
Tjänstepensionen är en stor del av din framtida ekonomi. Du väljer själv hur pengarna ska placeras – och kan med fördel kombinera traditionell förvaltning med fondsparande, beroende på intresse och riskvilja. - Få trygghet även på kort sikt
Tjänstepensionen innehåller även försäkringar. Som egenföretagare har du inte samma skydd som anställda och verksamheten står och faller med din hälsa. Vår tjänstepension inkluderar både sjukförsäkring och en kostnadsfri förebyggande hälsoförsäkring. Därtill kan vårdförsäkring ge ytterligare trygghet och minska risken för långa och kostsamma sjukskrivningar.
*Pensionsmyndigheten: Spara till pension som företagare 2026
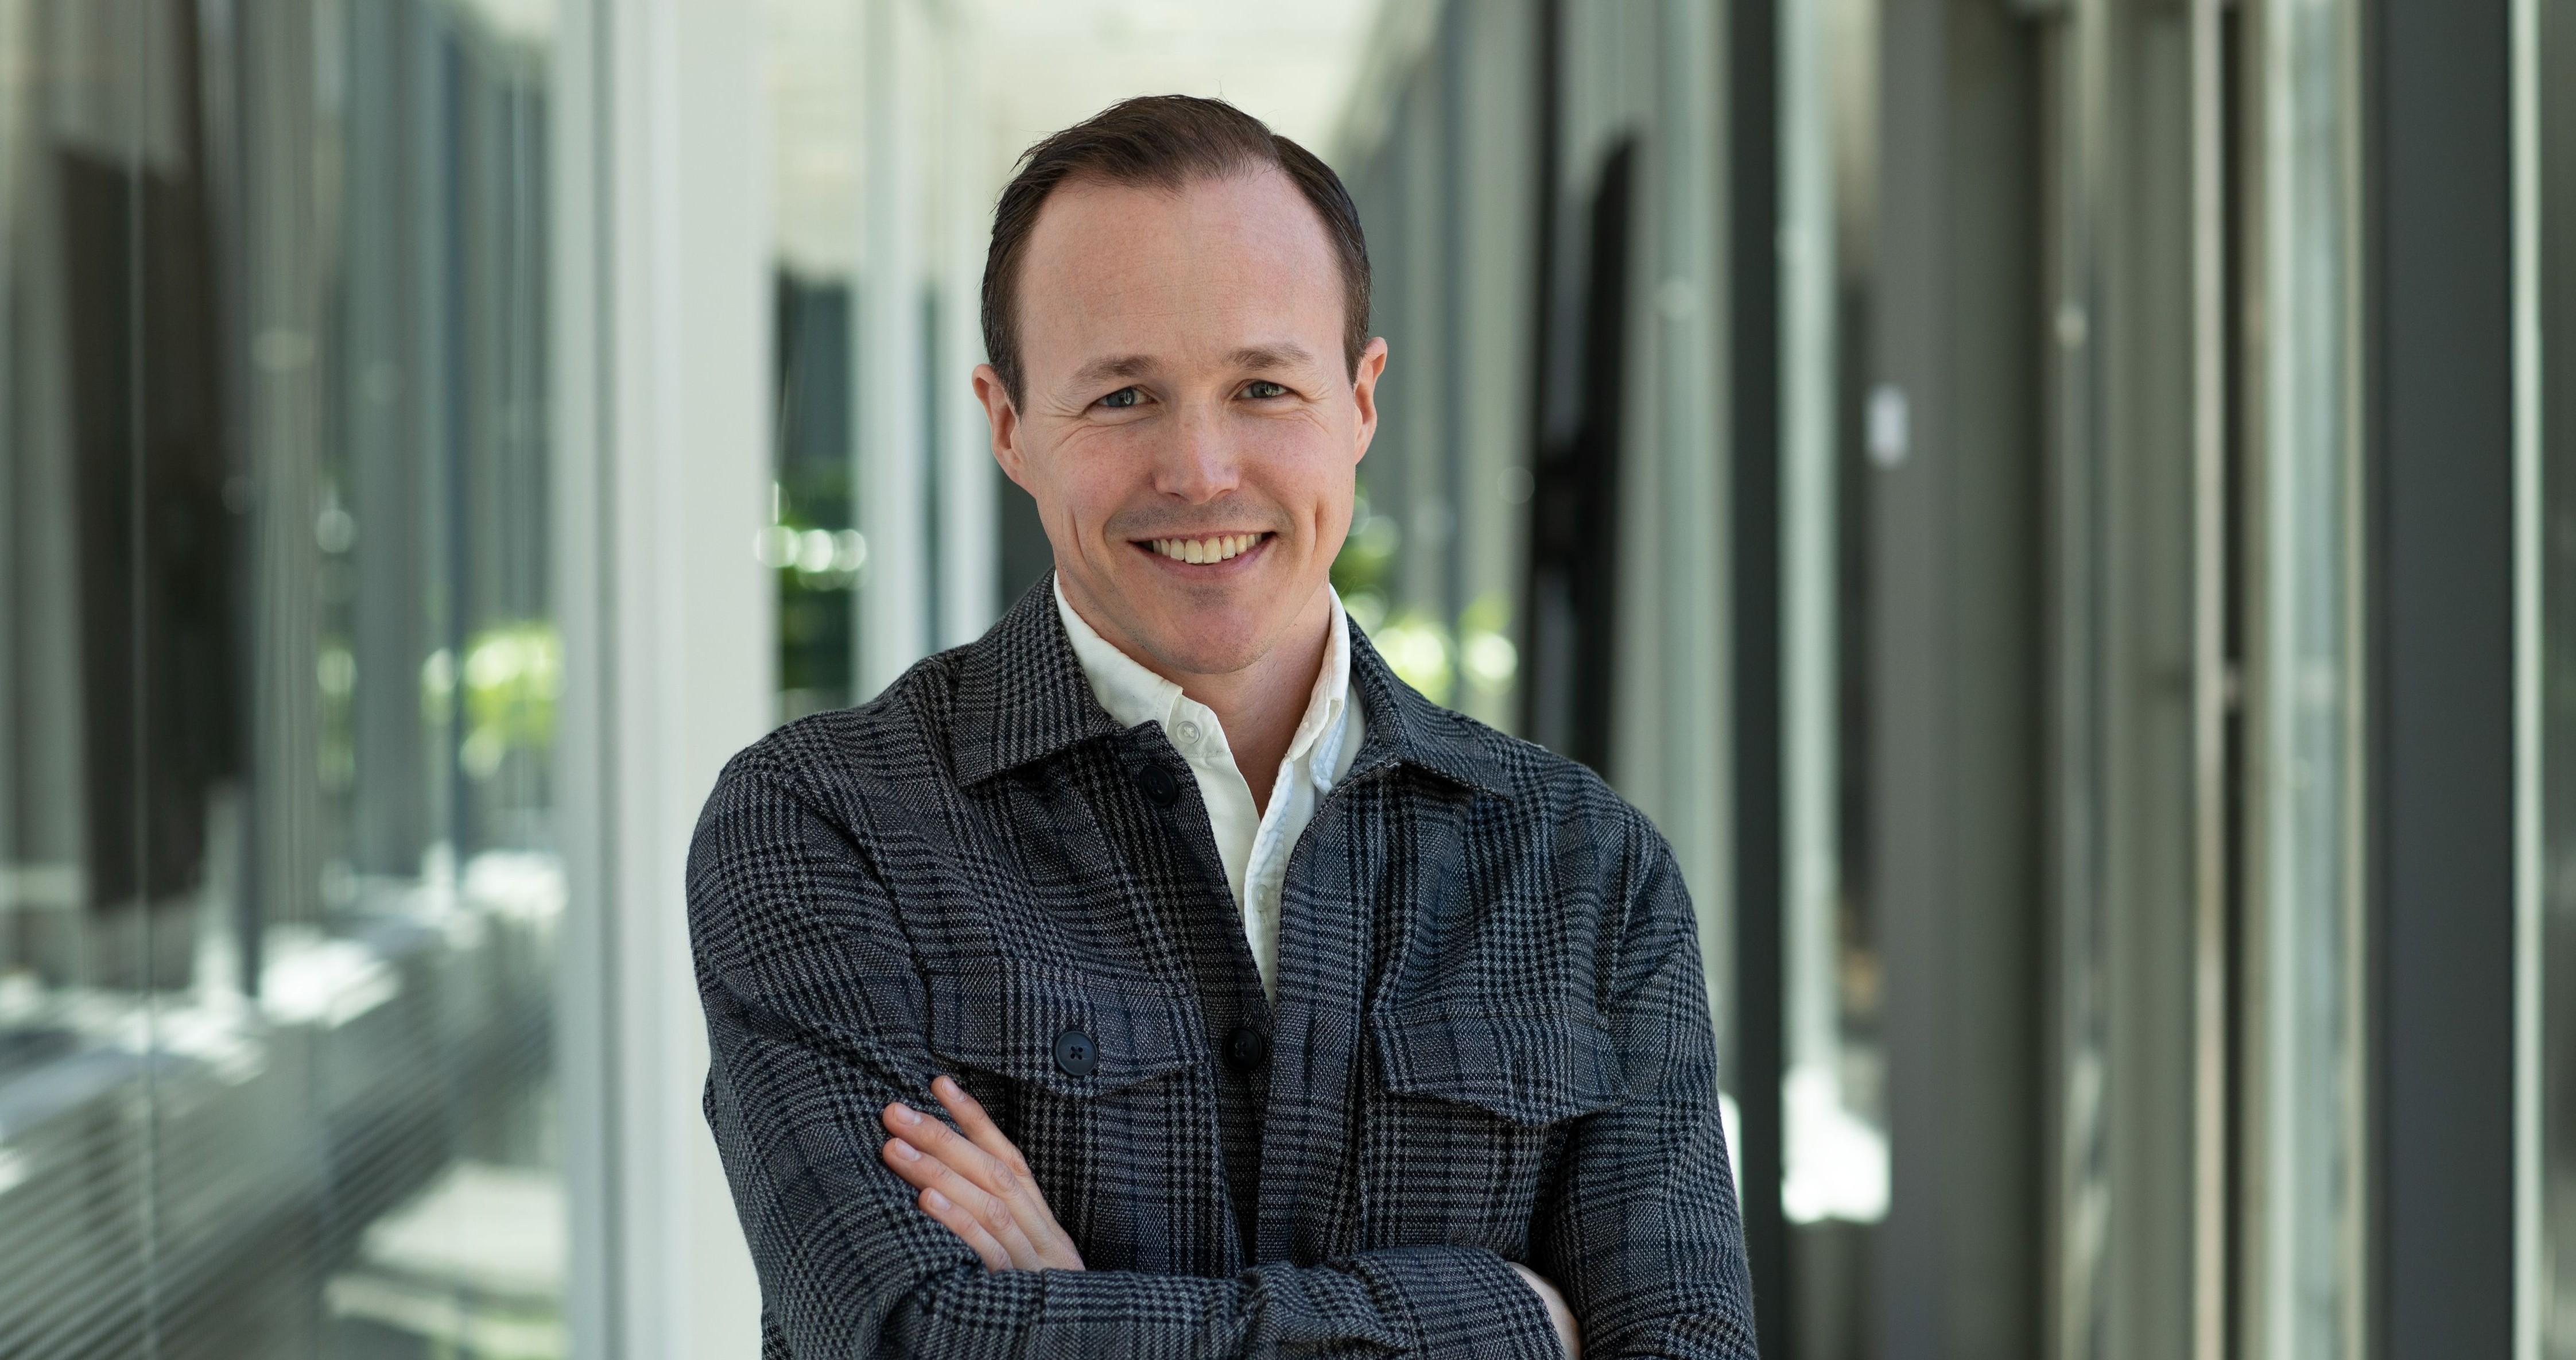
Mer om Mattias Munter
Mattias är pensionsekonom på Skandia och skriver om allt som rör pension och långsiktigt sparande. Han har en magisterexamen i ekonomi och är licensierad rådgivare av såväl Swedsec som InsureSec.
Mattias har mer än 20 års branscherfarenhet och förekommer ofta som expert i media där han svarar och förklarar olika pensionsrelaterade frågor.
Tänk på
Eftersom det här handlar om sparande i någon form vill vi påminna om att en investering i finansiella instrument innebär en risk. Historisk avkastning är inte någon garanti för framtida avkastning. De pengar som placeras kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet. Informationen utgör inte rådgivning. Du kan dock alltid få råd om placeringar anpassade efter din finansiella situation från en rådgivare.
Andra läser också om
Så undviker du pensionsglappet som egenföretagare
Tjänstepension och privat pensionssparande är avgörande om du som företagare vill få en bra framtida pension. Men hur ... Läs mer
Tips inför Tjänstepensionens dag
Tjänstepensionens dag uppmärksammar en av arbetsmarknadens mest uppskattade förmåner: tjänstepensionen. Tillsammans med ... Läs mer
Kvinnohälsa genom livet – kunskap som förändrar liv
Hur skapar vi ett mer hållbart arbetsliv? Och vilken roll spelar arbetsgivare i att minska de hälsoskillnader som länge ... Läs mer