Så påverkas du av nya regler för pensionsskatten
När du går i pension förändras inte bara vardagen – det gör även reglerna för hur din inkomst beskattas. Men i takt med att vi lever längre höjs riktåldern och nu justeras även åldern för det förhöjda grundavdraget. Vi går igenom vad det kan innebära för dig.
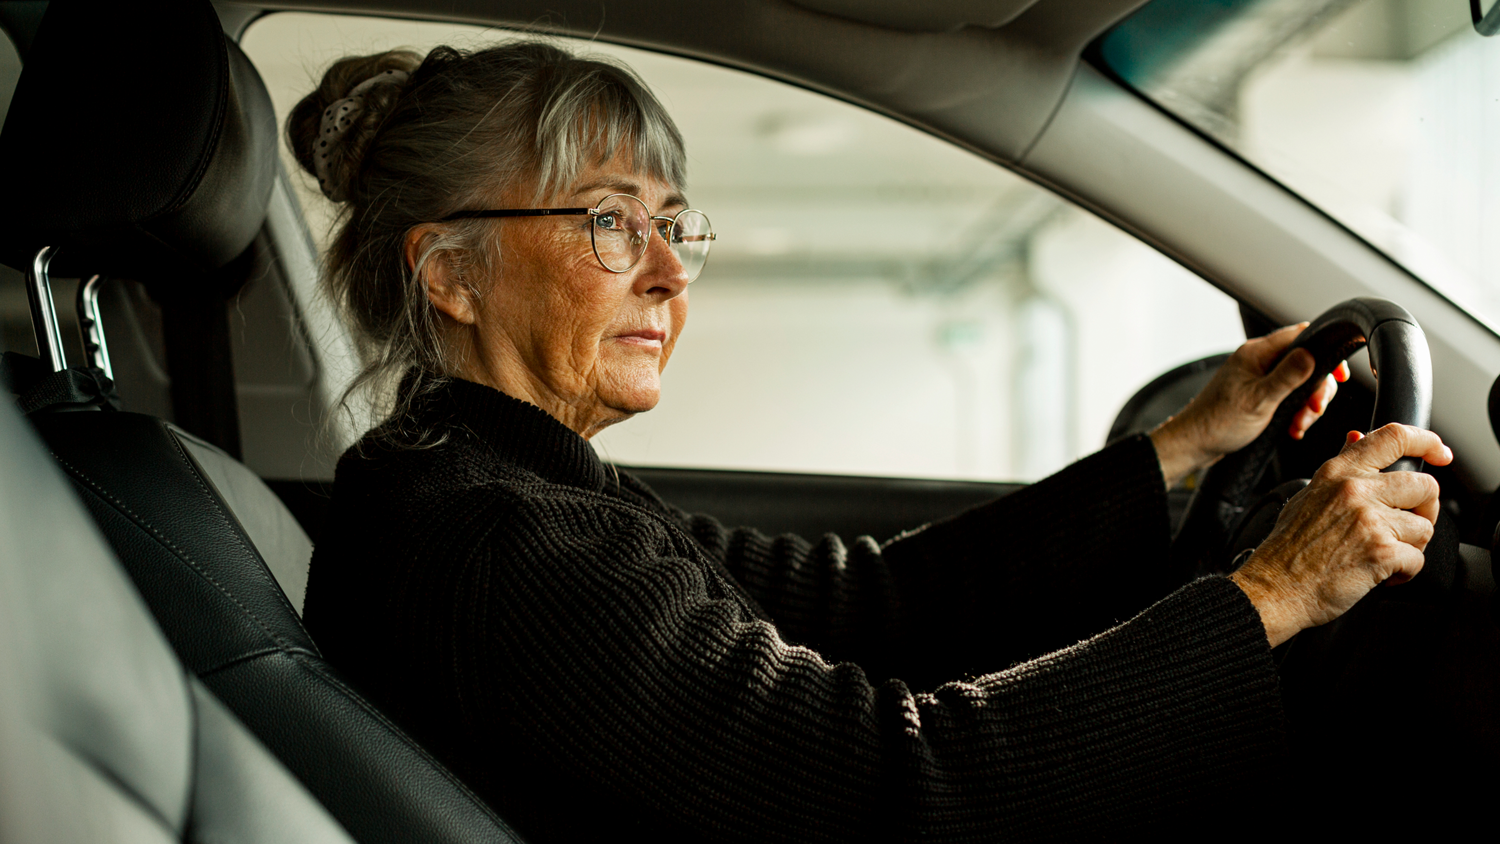
Från och med året du fyller 67 år (för dig som är född 1959 eller tidigare) betalar du betydligt mindre i skatt, tack vare ett förhöjt grundavdrag och jobbskatteavdrag.
Det innebär att du som väljer att arbeta vidare efter din riktålder kommer få behålla en större del av lönen än tidigare. Dessutom kommer du även fortsättningsvis tjäna in till den allmänna pensionen.

– Övergången mellan arbete och pension blir allt mjukare och idag räknas antalet jobbonärer som kombinerar arbete med pension i hundratusental, menar vår pensionsekonom Mattias Munter.
Men vilka åldersgränser som gäller för den lägre skattesatsen är på väg att förändras.
Justeras i takt med högre medellivsålder
Riktåldern följer utvecklingen av den genomsnittliga livslängden och används som utgångspunkt i pensionssystemet. I takt med att vi lever längre kommer den att höjas, så att pensionssystemet ska hålla över tid.
För att kunna följa utvecklingen kommer nu även gränsen för det förhöjda grundavdraget att höjas. Den som är född 1960 kommer tillhöra de första som påverkas av de nya reglerna. För den åldersgruppen kommer det förhöjda grundavdraget att börja gälla först året då du fyller 68, trots att riktåldern är 67 år.
– Den som planerar att kombinera arbete och pension behöver vara extra uppmärksam på när det förhöjda grundavdraget faktiskt börjar gälla. Om du räknar med en lägre skatt för tidigt finns också risken att skatteavdraget blir för lågt under året och att du får kvarskatt i efterhand, säger Mattias.
Den nya åldersgränsen för den lägre skatten på pensionen gäller från årsskiftet 2026/2027.
Tips för att undvika kvarskatt
- Ta reda på hur mycket skatt du ska betala
Använd Skatteverkets tjänst Räkna ut din skatt tillsammans med Pensionsmyndighetens kalkylator för att få en uppskattning av hur din skatt påverkas av pension och eventuella arbetsinkomster. - Får du pension från flera håll?
Har du flera pensionsutbetalare kan det finnas en risk att den totala skatten som dras är för låg. Du kan då begära ett högre skatteavdrag hos en utbetalare eller ansöka om jämkning hos Skatteverket. - Ta hjälp inför pensionsuttaget
Med en pensionscoach får du vägledning inför uttag av pensionen, oavsett om du planerar att ta ut hela eller delar av den.
Så fungerar skatt på pension
Allmän pension
Tar du ut hela din allmänna pension beskattas den enligt din skattetabell, som kan variera mellan 29-35 procent beroende på vilken kommun du bor i, precis som lön. Tar du bara ut en mindre del av din allmänna pension? Då drar Pensionsmyndigheten 30 procent i skatt.
Tjänstepension
Precis som de flesta pensionsbolag drar vi på Skandia automatiskt 30 procent skatt vid utbetalning av tjänstepensionen, om du inte anmäler om annat själv.
Privat sparande
Utbetalningar från en privat pensionsförsäkring eller individuellt pensionssparande (IPS) beskattas som inkomst av tjänst. Men har du sparat via kapitalförsäkring så beskattas inte utbetalningarna alls.
Jobb och pension
Om du har både lön och pension samtidigt beskattas inkomsterna på olika sätt. Den av dina inkomster som är störst kallas huvudinkomst och beskattas enligt din skattetabell, medan övriga inkomster, så kallade sidoinkomster, beskattas med ett fast avdrag på 30 procent.

Behöver du en pensionscoach?
En kostnadsfri tjänst för dig som är kund i Skandia
Svarar på dina frågor om pension
Planera dina uttag av pensionen
Allt inför flytt av din pension
Boka pensionscoachAndra läser också
Valet som kan dubbla din pension
När pensionsdagen närmar sig ligger ofta fokus på hur stort pensionskapitalet har blivit. Men minst lika viktigt är hur ... Läs mer
Hur stor är egentligen din pensionsavsättning?
Hur mycket din arbetsgivare betalar in till tjänstepensionen varje månad spelar stor roll för din framtida ekonomi. Men ... Läs mer
Har du koll på dina bortglömda miljoner?
Trots att tjänstepensionen utgör en allt större del av den framtida pensionen är det få som engagerar sig i hur ... Läs mer