Ekonomin håller emot – men hur länge?
Världsekonomin har visat större motståndskraft än väntat inför hösten. Aktiviteten i USA är fortsatt stabil, tillväxten i euroområdet förbättras gradvis och den svenska ekonomin har tagit fart. Samtidigt bidrar högre energipriser, handelsspänningar och en inflation som ännu inte är helt besegrad till en mer osäker höst.
Energin pressar
Konflikten i Mellanöstern har pressat upp olje- och bränslepriserna och skapat större osäkerhet kring utbudet. Priserna på diesel och flygbränsle har dessutom stigit mer än råoljepriset. Det kan snabbt påverka transporter, företagens kostnader och hushållens ekonomi.
Hittills har spridningen till den bredare inflationen varit begränsad och världsekonomin har hanterat prisuppgången bättre än väntat. Om de höga priserna består ökar däremot risken för svagare konsumtion, pressade företagsmarginaler och mer seglivad inflation. Utvecklingen på råvarumarknaderna blir därför en viktig faktor för både konjunkturen och centralbankernas beslut under hösten.
Olika tempo i räntepolitiken
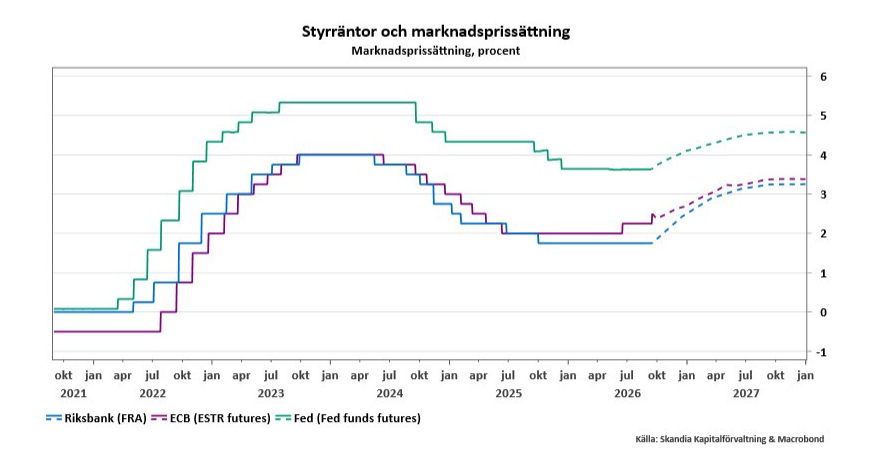
I september höjde den europeiska centralbanken, ECB, räntan igen, för andra gången sedan i somras. Bakom beslutet låg bland annat det ökade kostnadstrycket och risken för att inflationen stannar över målet längre än väntat. I USA lämnade Fed styrräntan oförändrad under sommaren, även om tre ledamöter ville höja redan i juli till följd av det fortsatt förhöjda inflationstrycket. I Sverige har Riksbanken större utrymme att avvakta. Svensk inflation är fortfarande låg och arbetslösheten hög. Tillväxten har dock överraskat positivt.
Sammantaget ser ränteläget ut att bli något högre än tidigare väntat, men centralbankerna går fram i olika takt.
Långräntorna stiger
De långa statsobligationsräntorna har stigit kraftigt sedan början av sommaren, särskilt i USA. En del av uppgången speglar något positivt – ekonomin har varit mer motståndskraftig än väntat och ränteförväntningarna har därför stigit. Men det finns också en mer bekymmersam sida. Risken för mer seglivad inflation har ökat, samtidigt som USA:s stora budgetunderskott och växande statsskuld har fått större uppmärksamhet.
När skulden växer samtidigt som räntorna är höga ökar också statens ränteutgifter snabbt. Det kan på sikt minska utrymmet för andra satsningar och bidra till att hålla långräntorna uppe. Den omfattande investeringsvågen inom AI har dessutom ökat företagens behov av finansiering och kan ha bidragit till ränteuppgången. Högre långräntor kan i sin tur göra det dyrare att låna för hushåll, företag och stater. Det kan bromsa både konsumtion och investeringar, samtidigt som statsfinanserna blir mer ansträngda.
Sverige växlar upp
I Sverige ökade BNP med 1,6 procent under andra kvartalet och med 3,3 procent jämfört med samma period i fjol. Investeringar, export och hushållens konsumtion bidrog alla till uppgången.
Även hushållens syn på den svenska ekonomin har ljusnat. Konjunkturinstitutets barometer visar att förtroendet är tillbaka på en normal nivå, samtidigt som konsumtionen har tagit fart. Det tyder på att hushållen har blivit mer optimistiska och att konsumtionen nu ger tydligare stöd åt återhämtningen.
Arbetsmarknaden släpar däremot efter, och delar av byggsektorn och basindustrin möter fortsatt svag efterfrågan. Återhämtningen är därför tydlig men ojämn. För att uppgången ska bli mer uthållig behöver arbetsmarknaden också stärkas.
Valen i bakgrunden
Inför det amerikanska mellanårsvalet pekar oddsen tydligt mot att Demokraterna vinner kontrollen över representanthuset, medan kampen om senaten ser betydligt jämnare ut. En delad kongress skulle göra det svårare att få igenom stora nya skatte- och utgiftspaket. President Trump behåller däremot ett betydande handlingsutrymme i handelspolitiken, eftersom vissa tullåtgärder kan genomföras med stöd av befintlig lagstiftning utan ett nytt beslut i kongressen.
Det jämna svenska valet innebär att regeringsbildningen kan dra ut på tiden, men valet väntas inte förändra konjunkturens huvudriktning. I Sverige handlar det främst om vilka reformer som prioriteras inom bland annat hushållens ekonomi, välfärd och investeringar. Även i USA är hushållens ekonomi och finanspolitiken centrala frågor, samtidigt som handelspolitiken fortsatt kan få betydelse även vid en delad kongress.
Valen kan flytta tyngdpunkten i den ekonomiska politiken, men väntas inte förändra konjunkturens huvudriktning. För tillväxten som helhet är konsumtion, investeringar, inflation och räntor fortsatt viktigare än själva valresultaten.
Stadigare – men mer känsligt
Sammantaget står världsekonomin stadigare än befarat och den svenska återhämtningen har fått bättre fart. Samtidigt har ett högre kostnadstryck och stigande långräntor gjort läget mer ansträngt. Konjunkturen är fortsatt motståndskraftig, men utrymmet att hantera nya störningar har blivit mindre. Det gör ekonomin mer känslig för bakslag som kan dämpa både konsumtion och investeringar.
Tänk på
Tänk på att en investering i finansiella instrument alltid är förknippad med en risk. Historisk avkastning är ingen garanti för framtida avkastning. Det är inte säkert att du får tillbaka hela det insatta kapitalet. Vid produkter med garanti kan du dock aldrig få lägre än det garanterade beloppet. Informationen i denna artikel ska inte i något avseende betraktas som ett råd inför tilltänkta investeringar eller andra transaktioner. Du ansvarar själv fullt ut för dina investeringsbeslut och du bör därför alltid ta del av detaljerad information innan du fattar ditt beslut om en investering. Du kan alltid få råd om placeringar anpassade efter din finansiella situation från en rådgivare.