Har du koll på dina bortglömda miljoner?
Trots att tjänstepensionen utgör en allt större del av den framtida pensionen är det få som engagerar sig i hur pengarna placeras och förvaltas. För många växer kapitalet under flera decennier, vilket innebär att aktiva val kan göra större skillnad än man tror.
Lyssna till hela poddavsnittet med Mattias Munter och Maria Qundos.
Det är också därför som vår pensionsekonom Mattias Munter brukar beskriva tjänstepensionen som de bortglömda miljonerna, något han pratar om i det senaste avsnittet av vår podd En påse pengar:
– Många tror att pensionen är något som sköter sig själv och att det inte finns så mycket att påverka. Men för den som har många år kvar till pensionen kan valen kring förvaltningen göra stor skillnad. Samtidigt ser vi att väldigt få faktiskt gör aktiva val, trots att just de som är yngre ofta har störst möjlighet att påverka sitt sparande, säger han.
Två olika förvaltningsformer
De vanligaste formerna är fondförvaltning och traditionell förvaltning. I fondförvaltning väljer du själv vilka fonder pengarna ska placeras i. Med traditionell förvaltning tar pensionsbolaget hand om placeringarna och ansvarar för risknivån.
Så vad ska man välja: fonder eller traditionell förvaltning?
– Många tänker att de måste välja den ena eller den andra, men så behöver det inte vara. En kombination av traditionell förvaltning och fonder är ofta ett bra alternativ. Traditionell förvaltning ger en stabil och trygg bas, samtidigt som fondförvaltningen kompletterar för att hitta en lämplig risknivå utifrån de individuella förutsättningarna, menar Mattias.
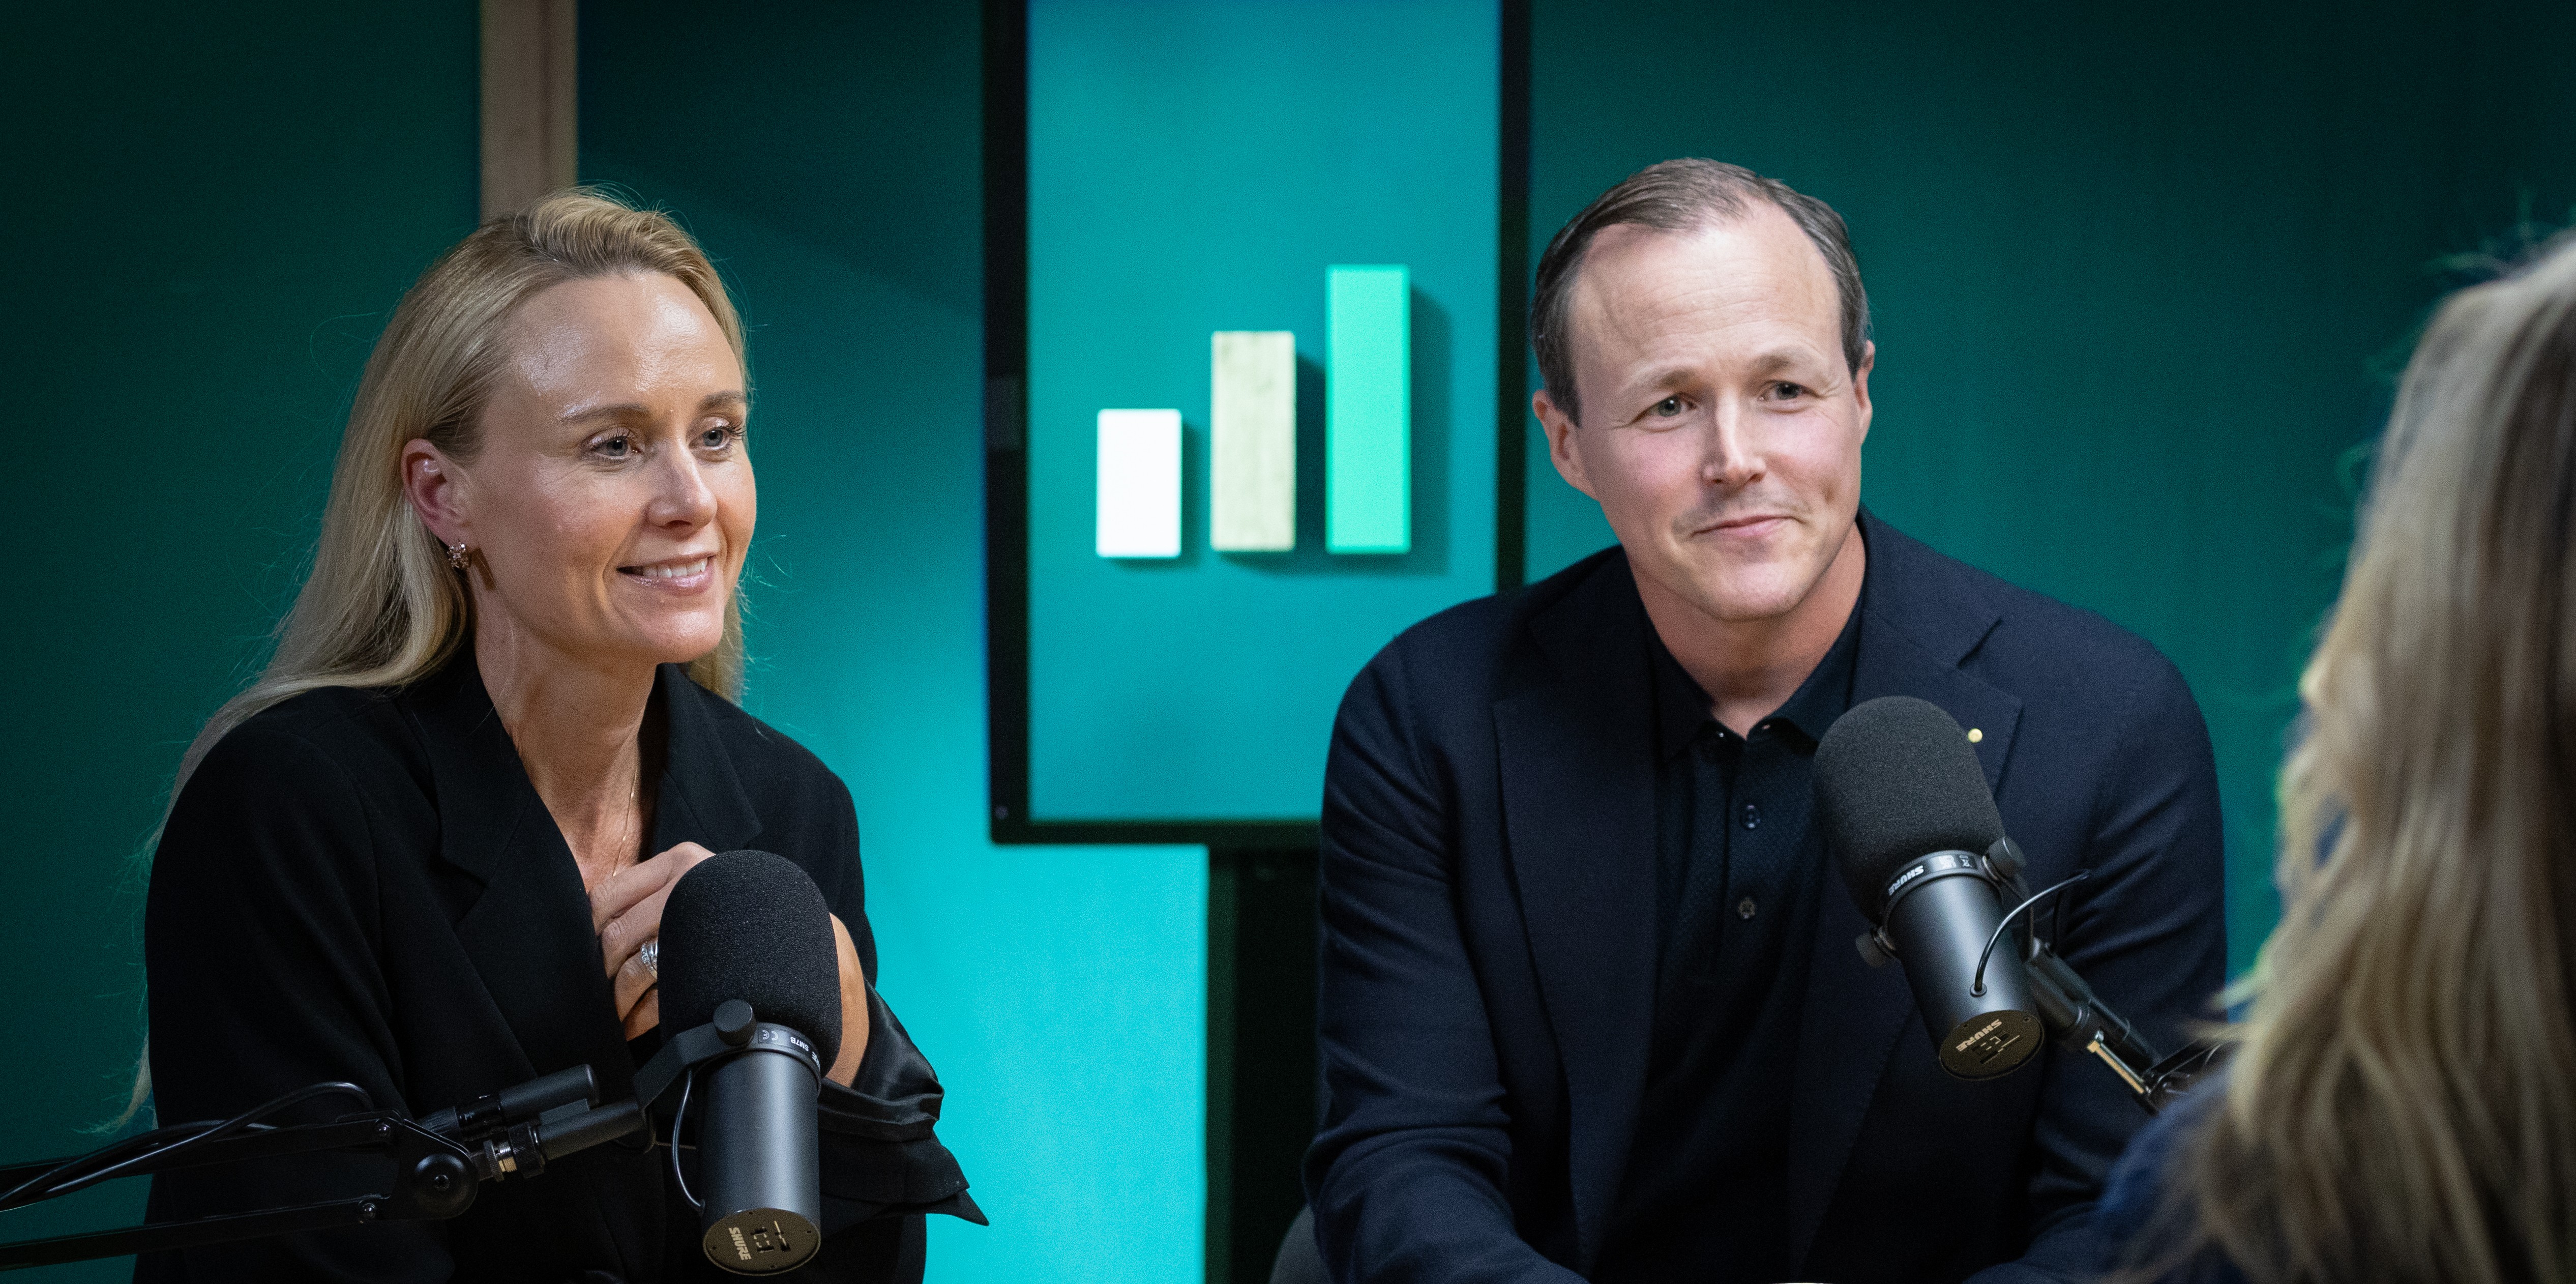 Maria Qundos och Mattias Munter i podden En påse pengar.
Mer än bara pension
Traditionell förvaltning förknippas ofta med pension, men passar även för andra långsiktiga sparmål. Hos oss sker den genom Skandia Liv, där spararnas pengar placeras i en gemensam portfölj. Den långa investeringshorisonten gör också att förvaltarna kan lyfta blicken och verkligen fokusera på att skapa värde över tid.
– Eftersom våra kunder har en lång sparhorisont kan vi också investera långsiktigt. Det ger oss möjlighet att inkludera tillgångar som annars inte passar i vanliga fonder, säger vår förvaltare Maria Qundos och fortsätter:
– Det innebär att portföljen idag innehåller investeringar som infrastruktur, onoterade bolag och direktägda fastigheter, utöver aktier och räntor.
En stabil grund att stå på
En av fördelarna med traditionell förvaltning är att börsens kortsiktiga upp- och nedgångar inte slår igenom lika tydligt för spararen. Avkastningen jämnas ut över tid med hjälp av återbäringsräntan, vilket skapar en stabil bas av jämn utveckling.
– Med en portfölj med bra riskspridning så blir avkastningen automatiskt mer robust men återbäringsräntan innebär ytterligare ett lager av trygghet. En faktor som blir särskilt viktig när vi pratar om pensionsutbetalningar, avslutar Maria.
Hur mycket vill du spara?
Använd vår sparguide och få hjälp att välja ett sparande för dig. Testa dig fram och se hur pengarna kan växa. Sparguiden anpassar sig efter dig och dina mål.
SparguidenTänk på
En placering i en försäkring med traditionell förvaltning är förenad med viss risk. Historisk avkastning är ingen garanti för framtida avkastning. Överskott från vår kapitalförvaltning fördelas till försäkringen med en återbäringsränta. Beroende på resultatet i kapitalförvaltningen kan ditt försäkringskapital både öka och minska i värde. I en försäkring traditionell förvaltning finns dock en garanti när det blir dags för utbetalning, vilket innebär att du inte kan få mindre än vad vi har garanterat dig. Garantin baseras på en viss del av den premie du betalar in. Informationen i artikeln är inte avsedd som rådgivning. Behöver du rådgivning utifrån dina personliga förutsättningar, kontakta gärna en rådgivare.
Andra läser också
Hur stor är egentligen din pensionsavsättning?
Hur mycket din arbetsgivare sätter av till tjänstepensionen varje månad spelar stor roll för din framtida ekonomi. Men ... Läs mer
Har du koll på dina bortglömda miljoner?
Trots att tjänstepensionen utgör en allt större del av den framtida pensionen är det få som engagerar sig i hur ... Läs mer
Då passar bostaden som pensionssparande
Många ser bostaden som en alternativ sparform för privat pensionssparande. Men vilken roll bör den egentligen spela i ... Läs mer